Corte nas retenções é superior à descida das taxas de IRS, alertam fiscalistas – ECO
19/10/2026Estónia lidera na competitividade fiscal. França continua em último lugar – ECO
19/10/2026- Portugal mantém o 33.º lugar no Índice Internacional de Competitividade Fiscal de 2026, apesar de ter registado a terceira maior melhoria de pontuação.
- O relatório da Tax Foundation destaca a redução da taxa máxima combinada sobre os lucros das empresas, que desce para 29,5% em 2026, mas Portugal continua a ocupar posições baixas na tributação empresarial.
- As fragilidades identificadas no sistema fiscal português, como a elevada taxa máxima de IRS e a complexidade dos incentivos, limitam a competitividade do país.
Pontos-chave gerados por IA, com edição jornalística.
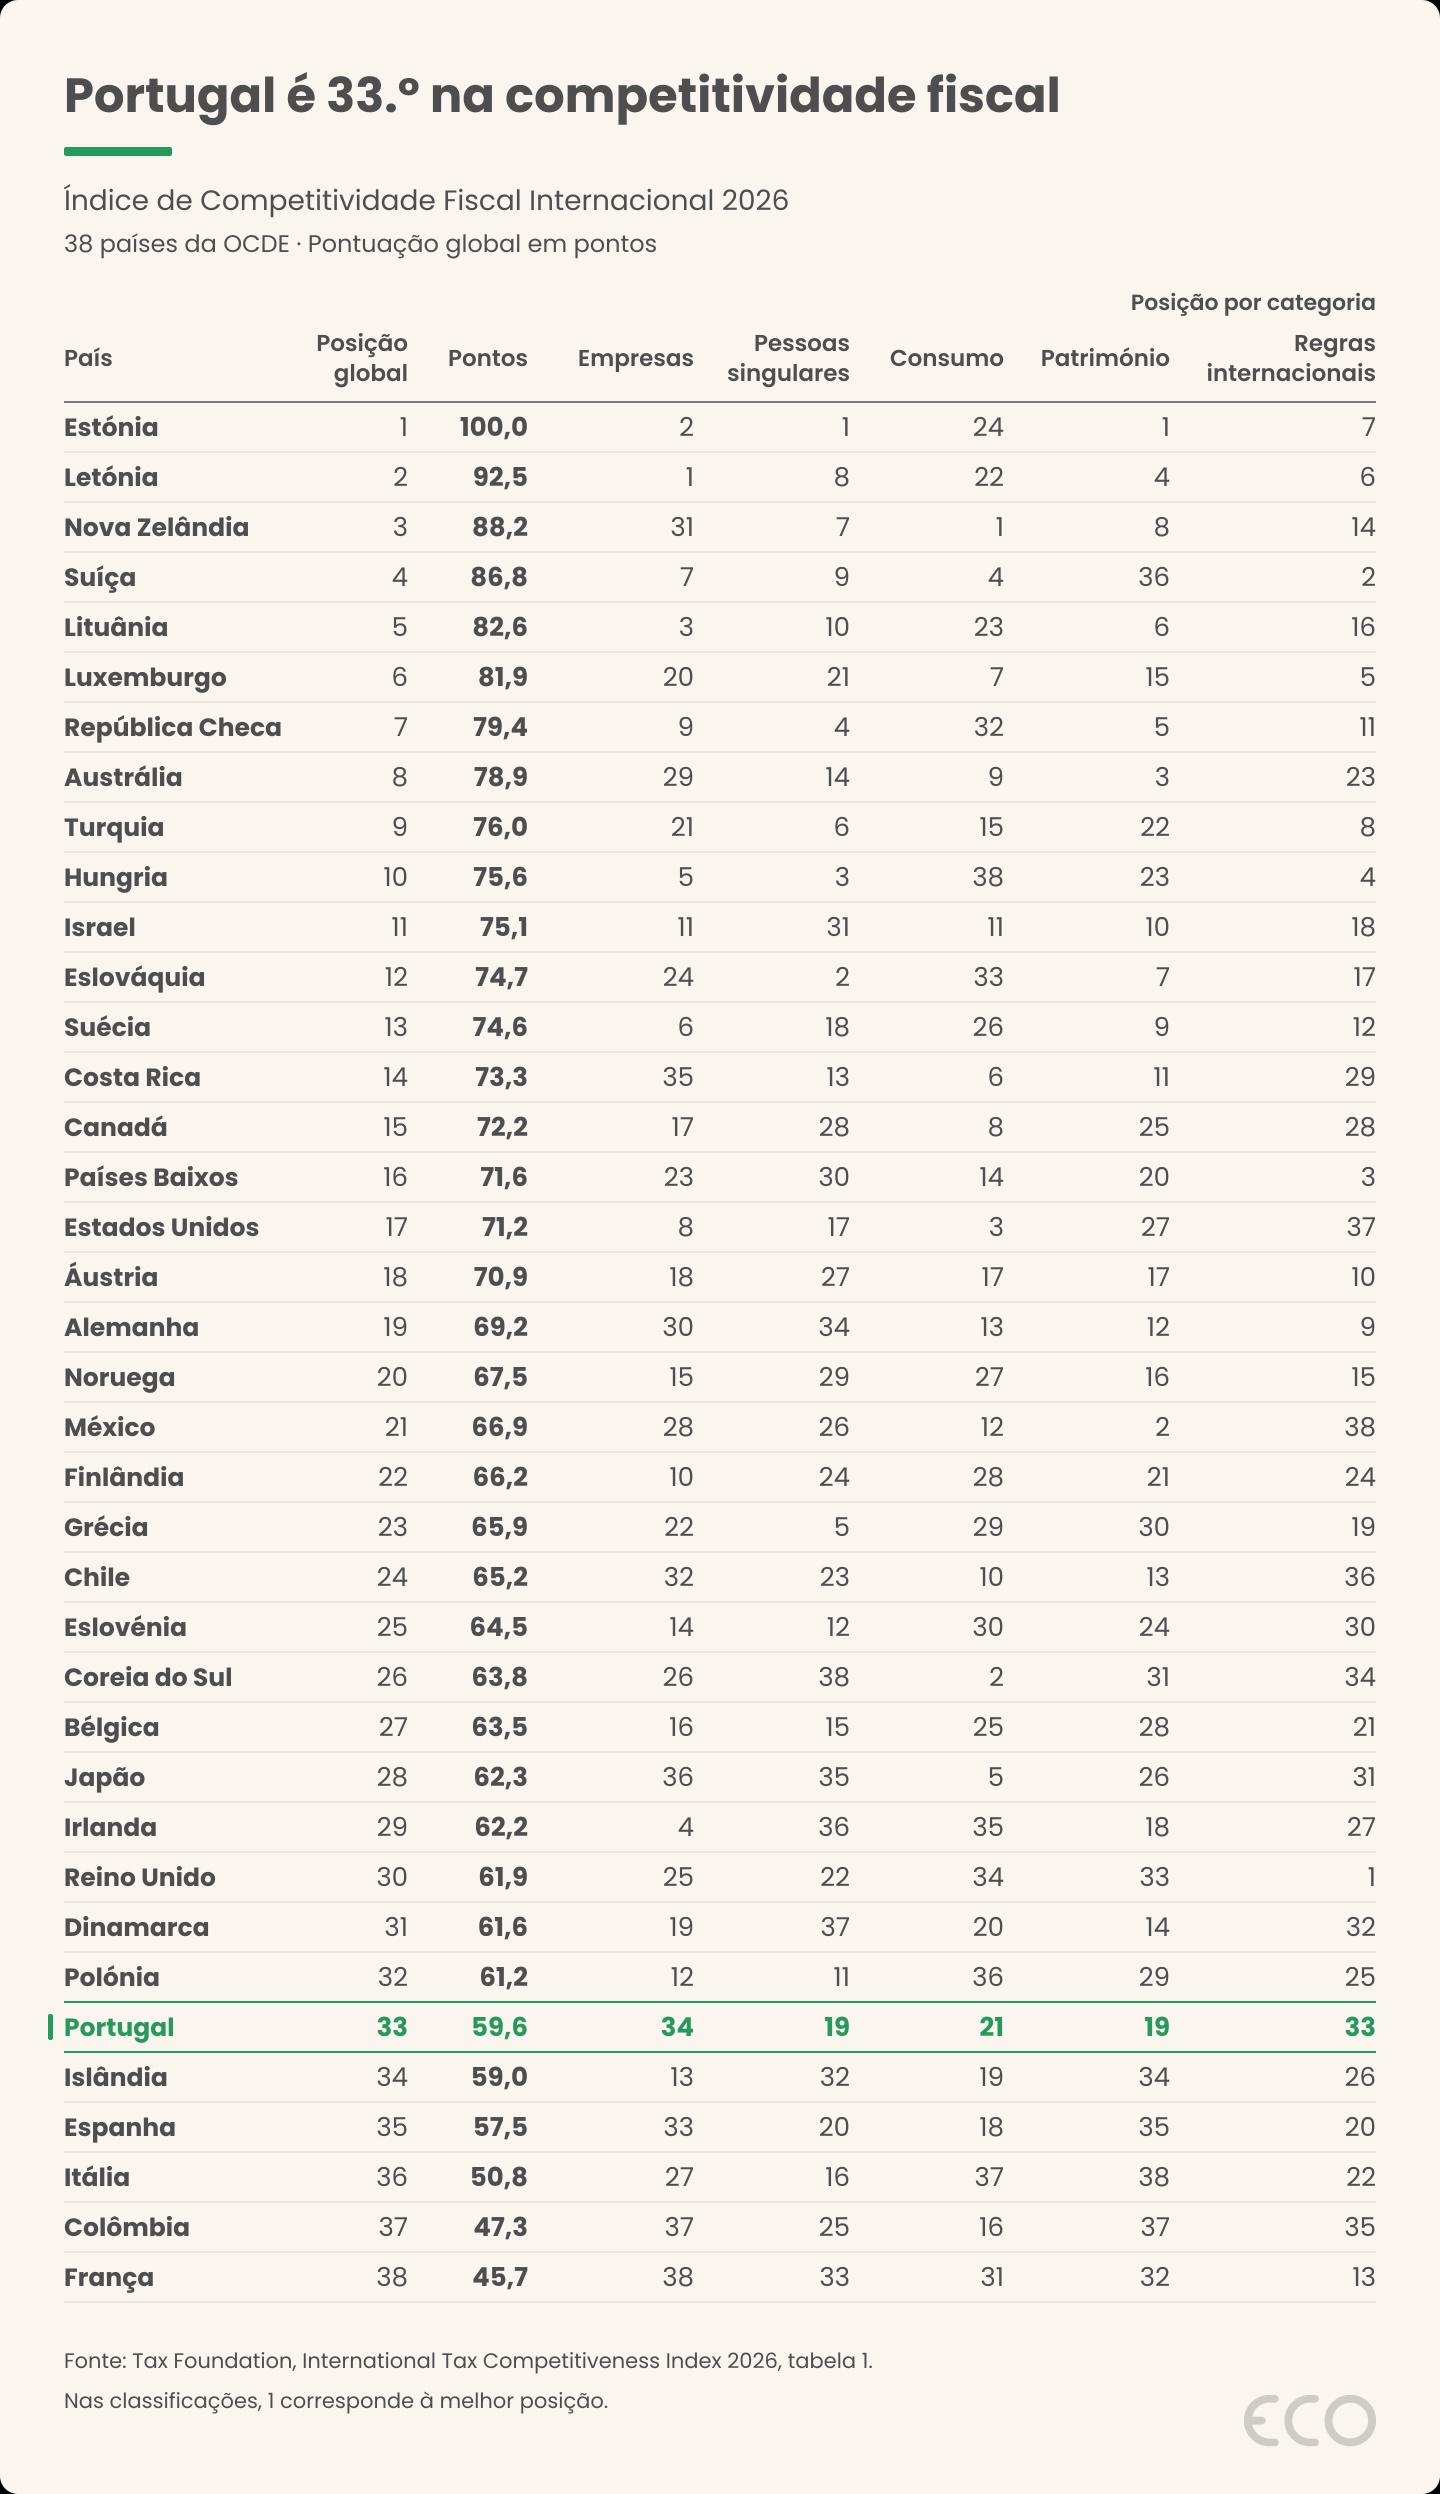
Portugal mantém o 33.º lugar entre os 38 países da OCDE no Índice Internacional de Competitividade Fiscal de 2026, apesar de registar a terceira maior melhoria de pontuação. Segundo o relatório da Tax Foundation, o país passa de 58,4 para 59,6 pontos, numa classificação que avalia a competitividade e a neutralidade dos sistemas fiscais. Só a República Checa e a Islândia apresentam aumentos superiores.
Escolha o ECO como fonte preferida no Google
A manutenção do lugar surge depois da subida de duas posições assinalada na edição de 2025, do 35.º para o 33.º posto. A comparação exige, contudo, uma cautela metodológica. A Tax Foundation alterou os critérios de avaliação e recalculou os resultados do ano anterior, pelo que a evolução agora apresentada utiliza os valores revistos de 2025. Os autores alertam que as classificações das edições anteriores não são diretamente comparáveis.
Portugal introduziu várias melhorias nos seus regimes fiscais aplicáveis às pessoas singulares e às empresas nos últimos anos, reduzindo a taxa de imposto sobre as mais-valias de longo prazo de 28% para 19,6% e tornando mais generoso, em 2025, o regime de dedução fiscal dos juros nocionais sobre o capital próprio. Portugal continuou também a reduzir gradualmente a taxa máxima de tributação dos lucros das empresas, que passou de 31,5% em 2024 para 30,5% em 2025 e voltou a descer para 29,5% em 2026.
Tax Foundation
Entre as melhorias no ranking de Portugal, o relatório destaca a redução gradual da taxa máxima combinada sobre os lucros das empresas, isto é, incluindo derramas, de 31,5% em 2024 para 30,5% em 2025 e 29,5% em 2026. Este último valor assim inclui as derramas estadual e municipal e corresponde a uma taxa marginal máxima. A taxa geral de IRC aplicável aos períodos de tributação iniciados em 2026 é de 19%. Os autores reconhecem também o reforço, em 2025, do incentivo fiscal à capitalização das empresas.
Estas alterações continuam a ser insuficientes para retirar Portugal dos últimos lugares na tributação das empresas, dimensão em que ocupa a 34.ª posição. A Tax Foundation identifica como fragilidades a taxa máxima elevada, os adicionais que limitam a compensação de prejuízos e a complexidade dos incentivos fiscais. Nesta última subcategoria, Portugal fica em 35.º lugar, apesar de conseguir uma posição bastante melhor, a oitava, nas regras que permitem deduzir os custos do investimento.
O diagnóstico inclui pontos favoráveis. O relatório valoriza o incentivo aos capitais próprios, por reduzir a vantagem fiscal do financiamento através de dívida, e as deduções associadas ao investimento em máquinas, superiores à média da OCDE. Destaca ainda o regime que permite, cumpridos os requisitos legais, isentar dividendos e mais-valias provenientes de participações em empresas estrangeiras.
Como é calculado o índice?
O Índice Internacional de Competitividade Fiscal da Tax Foundation compara os sistemas fiscais dos 38 países da OCDE através de 43 variáveis, organizadas em cinco áreas com igual peso na classificação final. São avaliados os impostos sobre empresas, pessoas singulares, consumo e património, além das regras fiscais internacionais. A metodologia valoriza taxas marginais mais baixas, bases tributárias amplas e menor complexidade. A pontuação é relativa, com 100 pontos atribuídos ao país mais bem classificado, e não corresponde a uma medição da carga fiscal. Em 2026, os autores alteraram a metodologia e recalcularam os resultados de 2025 para permitir uma comparação homogénea.
Na tributação das pessoas singulares, Portugal ocupa o 19.º lugar, embora os autores apontem como fragilidades a taxa máxima de IRS de 53%, incluindo o adicional de solidariedade, e a ausência de um teto para as contribuições sociais. O país fica também em 19.º na tributação do património, em 21.º nos impostos sobre o consumo e em 33.º nas regras fiscais internacionais.
Na classificação global, Portugal continua à frente da Islândia, Espanha, Itália, Colômbia e França, mas atrás de economias como a Polónia, a Irlanda ou a Grécia. O índice combina 43 variáveis e avalia a estrutura dos impostos, privilegiando taxas marginais mais baixas, bases tributárias amplas e regras menos complexas. A posição portuguesa traduz essa avaliação do desenho do sistema fiscal, não uma comparação direta da carga fiscal suportada por famílias e empresas.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.
