Portugal melhora no índice fiscal, mas mantém o 33.º lugar – ECO
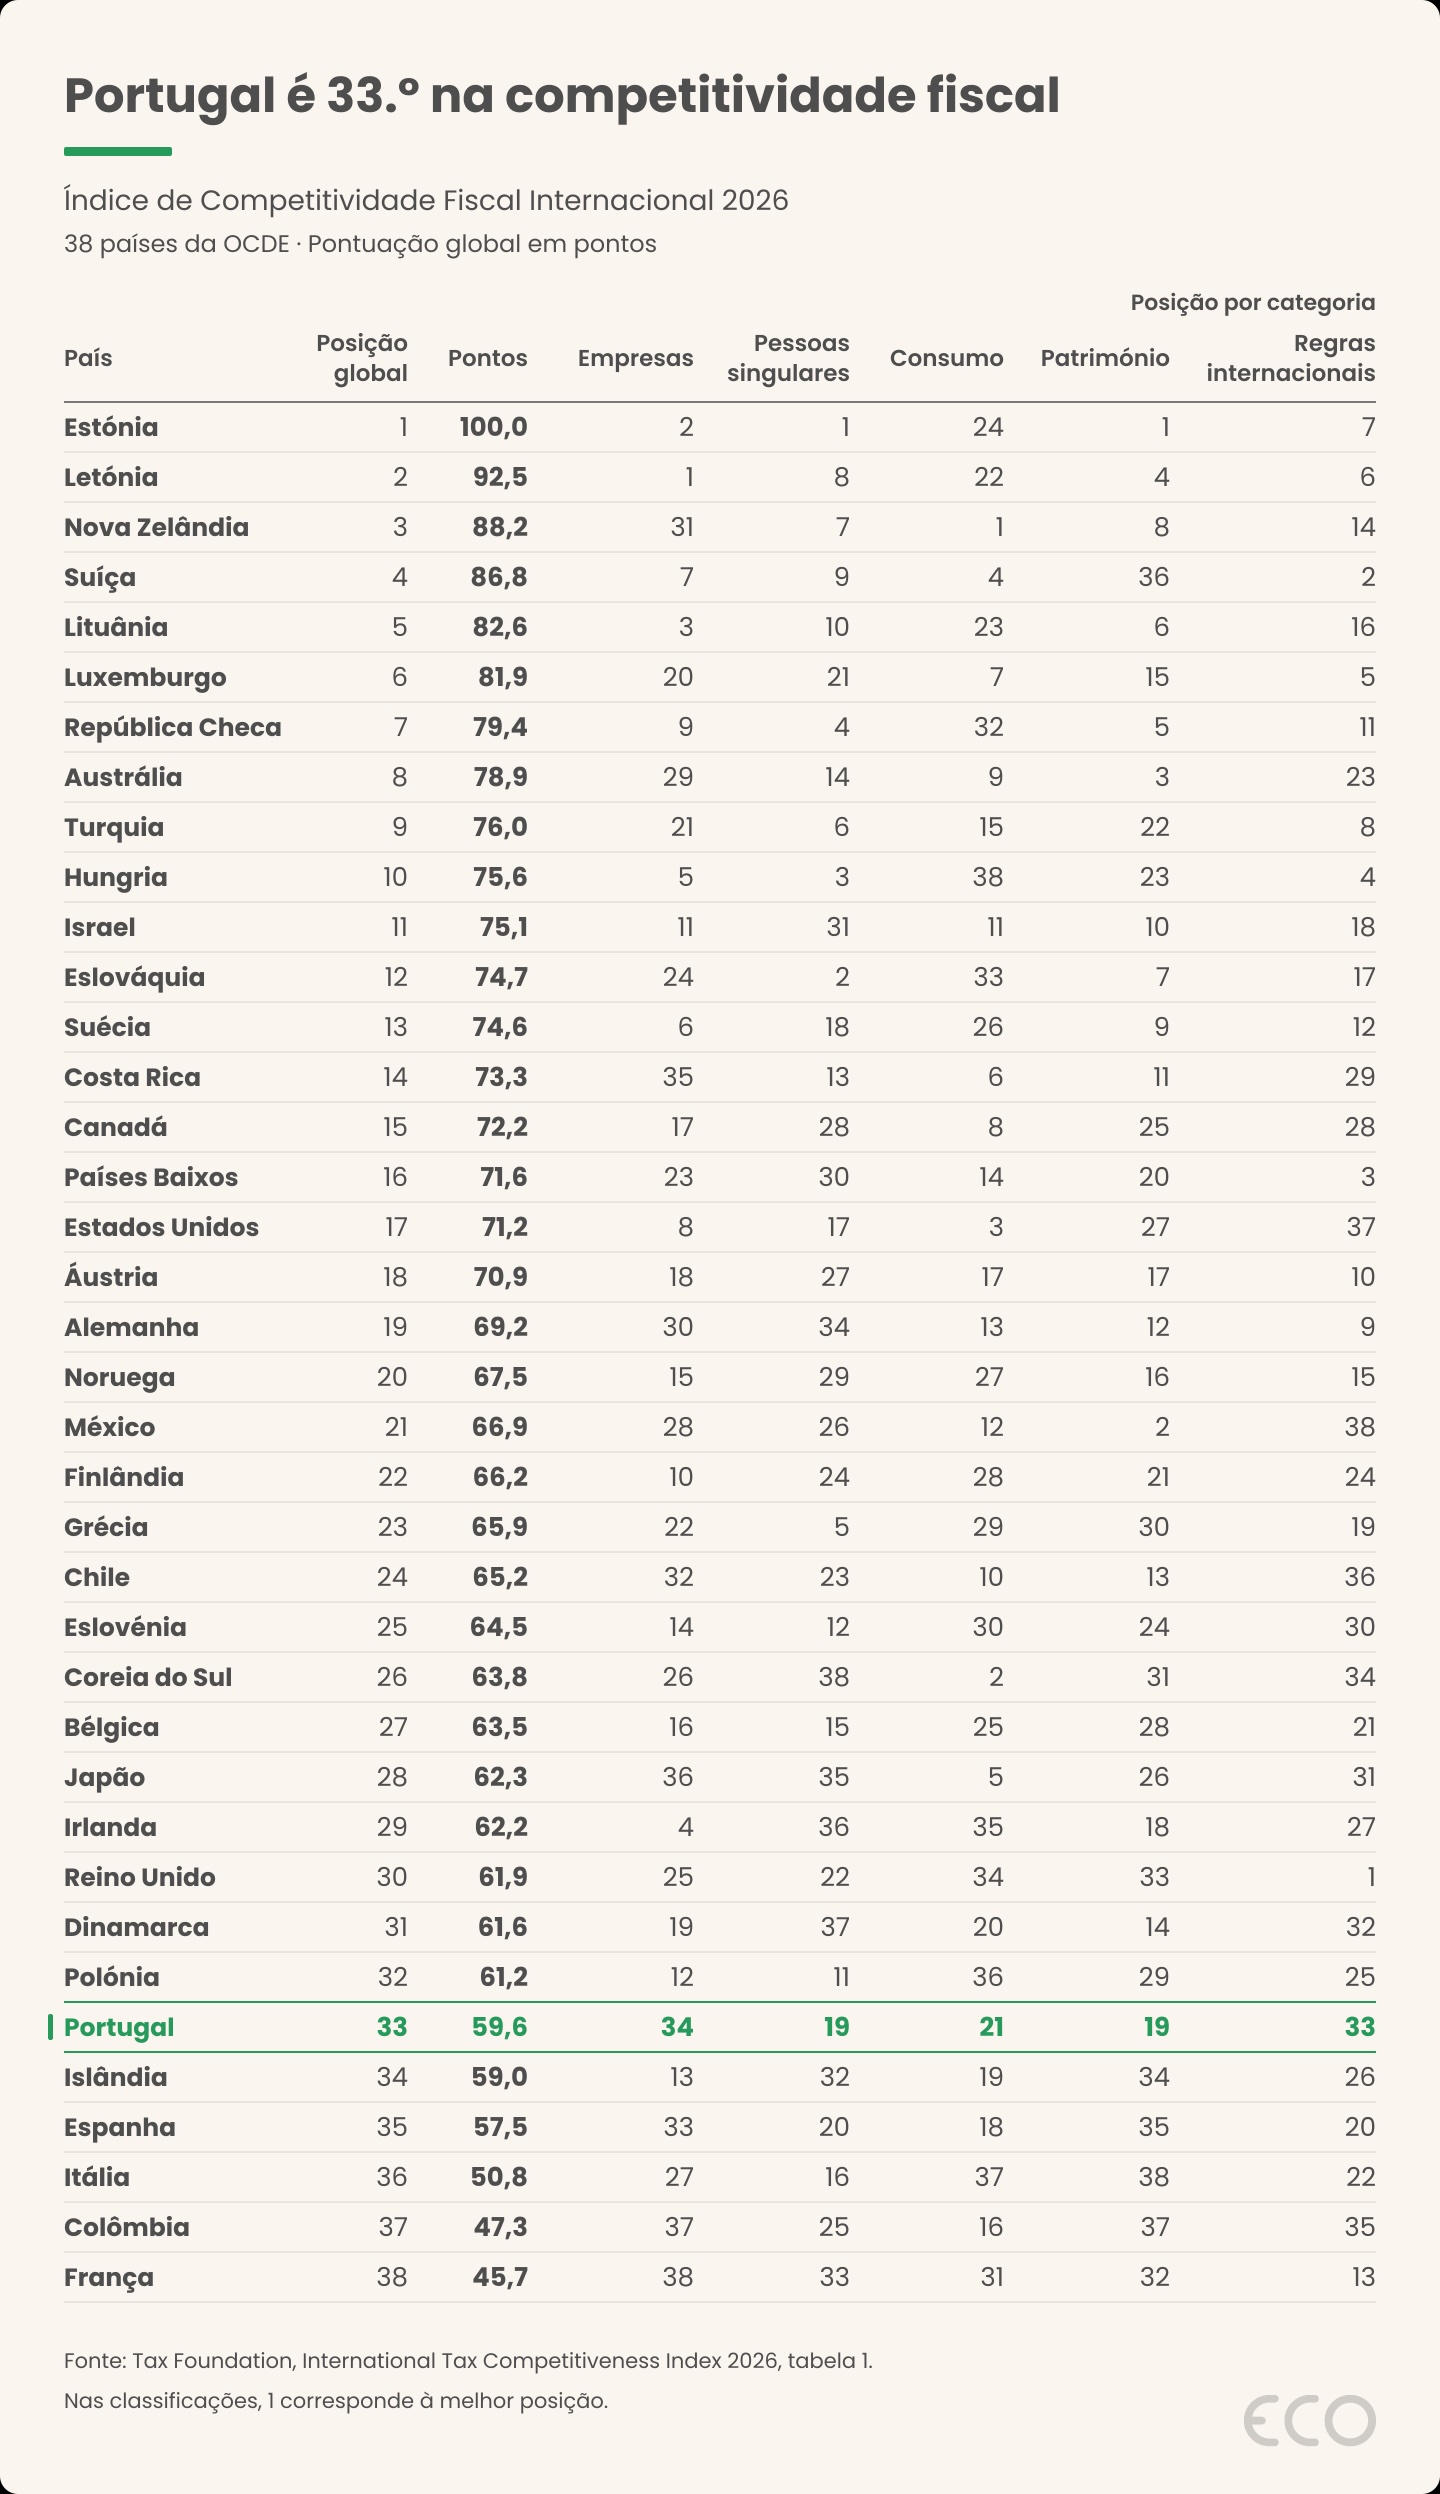
19/10/2026A Estónia tem o sistema fiscal mais competitivo da OCDE pelo 13.º ano consecutivo, segundo o Índice Internacional de Competitividade Fiscal de 2026 da Tax Foundation, que tem a colaboração em Portugal do Instituto +Liberdade. A Letónia ocupa o segundo lugar e a Lituânia no quinto, colocando os três países bálticos entre os cinco primeiros da classificação. No extremo oposto, França continua em último, enquanto Itália e Espanha ocupam, respetivamente, o 36.º e o 35.º lugares.
Escolha o ECO como fonte preferida no Google
O modelo estónio distingue-se pela tributação dos lucros das empresas apenas quando são distribuídos, à taxa de 22%, permitindo adiar o pagamento de imposto enquanto os resultados permanecem na empresa. A Tax Foundation valoriza também a taxa única de 22% sobre o rendimento das pessoas singulares, a ausência de uma segunda tributação dos dividendos recebidos por particulares e um imposto imobiliário que incide sobre o terreno, em vez de abranger também os edifícios.
A Letónia, que adotou um modelo semelhante de tributação dos lucros distribuídos, apresenta a melhor classificação específica nos impostos sobre as empresas. A Nova Zelândia ocupa o terceiro lugar global, apoiada sobretudo num IVA de base ampla e na ausência de vários impostos sobre património e transações, enquanto a Suíça surge em quarto. Os seis primeiros lugares, que incluem ainda o Luxemburgo, mantêm-se face aos resultados de 2025 recalculados nesta edição.
Portugal melhora no índice fiscal, mas mantém o 33.º lugar
Ler Mais
A Lituânia ilustra o peso das regras de cálculo do imposto. Apesar de ter aumentado a taxa sobre os lucros de 16% para 17%, manteve o quinto lugar depois de introduzir a dedução imediata e permanente dos investimentos em máquinas, equipamentos e determinados ativos intangíveis. No sentido contrário, a Irlanda tem a quarta melhor classificação na tributação das empresas, mas fica apenas em 29.º no índice global, penalizada pelos impostos sobre os rendimentos pessoais e pela base relativamente estreita do IVA.
França permanece no último lugar, com 45,7 pontos, face aos 100 atribuídos à Estónia. O relatório aponta uma taxa máxima combinada sobre os lucros de 36,1%, a mais elevada da OCDE, a acumulação de impostos sobre património e transações e um IVA que abrange cerca de metade do consumo final. A Colômbia fica em penúltimo, penalizada pela tributação dos lucros a 35%, pelo imposto sobre o património líquido e pelo imposto sobre transações financeiras.
Entre as maiores descidas, a Eslováquia perde três posições, do nono para o 12.º lugar, depois de aumentos na tributação das empresas e dos rendimentos pessoais e da introdução de um imposto sobre transações financeiras. A Dinamarca recua do 29.º para o 31.º lugar após a criação de um novo escalão de rendimento, que eleva a taxa máxima de 55,9% para 60,5%. Os Estados Unidos descem uma posição, para 17.º, com o relatório a destacar o agravamento das regras aplicáveis a rendimentos de multinacionais obtidos no estrangeiro.
A classificação reflete os critérios da Tax Foundation sobre competitividade e neutralidade fiscal, e não o desempenho económico global de cada país. Os autores reconhecem que fatores alheios aos impostos influenciam o crescimento e que algumas alterações fiscais recentes podem ainda não estar refletidas nos dados. Também sublinham que pequenas diferenças de pontuação podem representar várias posições na tabela, uma razão adicional para olhar para as regras concretas de cada sistema.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.
