
Mudanças no IRS permite a mais jovens acesso à garantia pública. Limite de rendimento anual aumenta para quase 90 mil euros – ECO
04/11/2026IRS e pensões dão fôlego à economia na reta final do ano. Meta do Governo “não está garantida” – ECO
04/11/2026A crescente digitalização das obrigações fiscais está a transformar a forma como as empresas gerem o compliance, com a inteligência artificial (IA) e a faturação eletrónica no centro desta mudança. Este foi um dos principais temas do Tax Compliance Executive Forum, uma iniciativa promovida pela Sovos, que decorreu no Indulgent, no Porto, e reuniu profissionais das áreas fiscal, financeira e tecnológica para debater os desafios da conformidade fiscal e a evolução dos modelos de trabalho.
Escolha o ECO como fonte preferida no Google
Na abertura, Rui Fontoura, managing director para a Europa da Sovos, destacou duas tendências que estão a marcar o setor: a evolução das exigências regulatórias e a integração da IA nas soluções tecnológicas. Se, durante muito tempo, o compliance consistia, sobretudo, em assegurar o cumprimento da legislação, hoje assume uma “dimensão estratégica para as empresas”. As autoridades tributárias dispõem de cada vez mais informação, cruzam dados e avançam para modelos de reporte em tempo real, num cenário em que as alterações legislativas acontecem a um ritmo difícil de acompanhar.
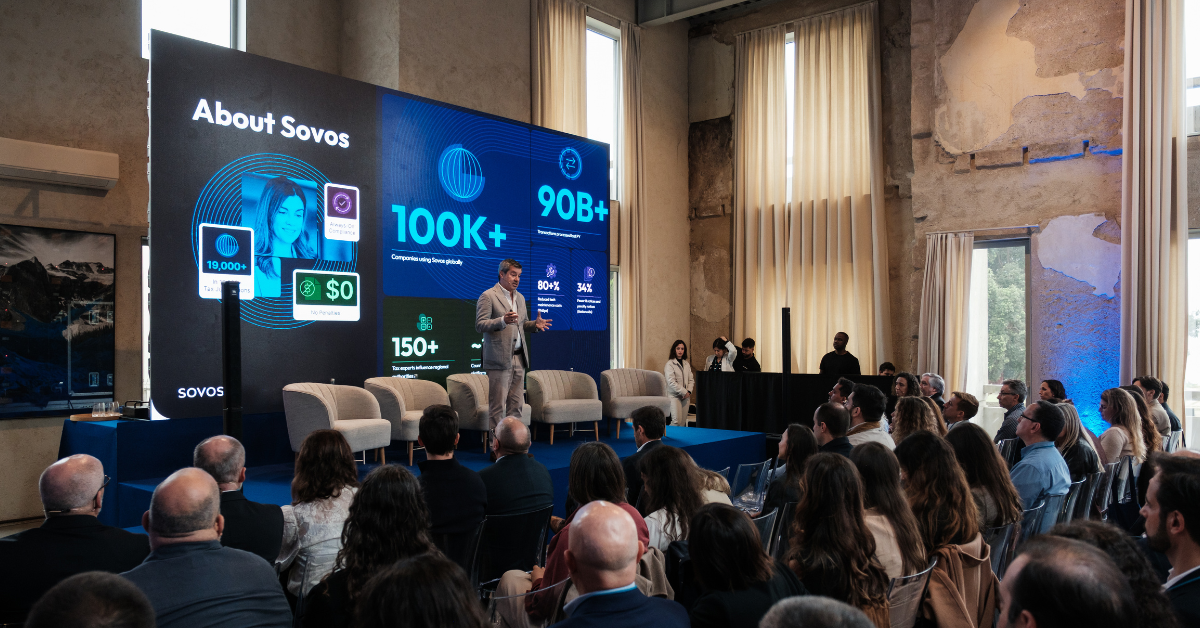 Rui Fontoura, managing director para a Europa da Sovos
A dimensão desta mudança obriga as empresas a antecipar as exigências, em vez de esperarem por novas alterações à legislação para agir. Rui Fontoura referiu que a Sovos conta com mais de 100 pessoas dedicadas ao acompanhamento destas mudanças, mas reconheceu que a velocidade da evolução regulatória coloca novos desafios às organizações, daí que a IA ganhe especial importância como eixo desta transformação. “O objetivo passa por integrar a IA no centro das novas soluções, com ferramentas capazes de identificar potenciais erros antes de estes ocorrerem e de antecipar problemas de compliance“, disse.
Do cumprimento de obrigações à antecipação de riscos
A evolução da função fiscal até 2030 esteve em análise na apresentação de Parth Mukherjee, Global Vice President of Product Marketing da Sovos. Com base em entrevistas a líderes fiscais, o responsável identificou cinco mudanças: a passagem de obrigações periódicas para um modelo contínuo e em tempo real; a substituição da execução manual pela gestão de exceções; a evolução da IA de assistente para operador autónomo, sempre com controlo humano; a integração do compliance nos processos de negócio; e a transformação da função fiscal numa área estratégica para as empresas.
Na visão apresentada para 2030, 90% das reconciliações poderão ser tratadas por IA “O trabalho humano deverá concentrar-se cada vez mais na análise e contestação de declarações pré-preenchidas pelas autoridades, na validação das decisões tomadas pela IA e na definição de mecanismos de governação que assegurem a sua fiabilidade“, garantiu, acrescentando que a tecnologia deverá ser usada em três níveis – o primeiro corresponde à automatização de tarefas com regras fixas; o segundo, à assistência inteligente, que permite ler, resumir e preparar conteúdos sob orientação humana; e o terceiro, à atuação de agentes de IA capazes de perseguir objetivos definidos, interpretar dados fiscais, acompanhar obrigações e apoiar decisões dentro de limites estabelecidos.
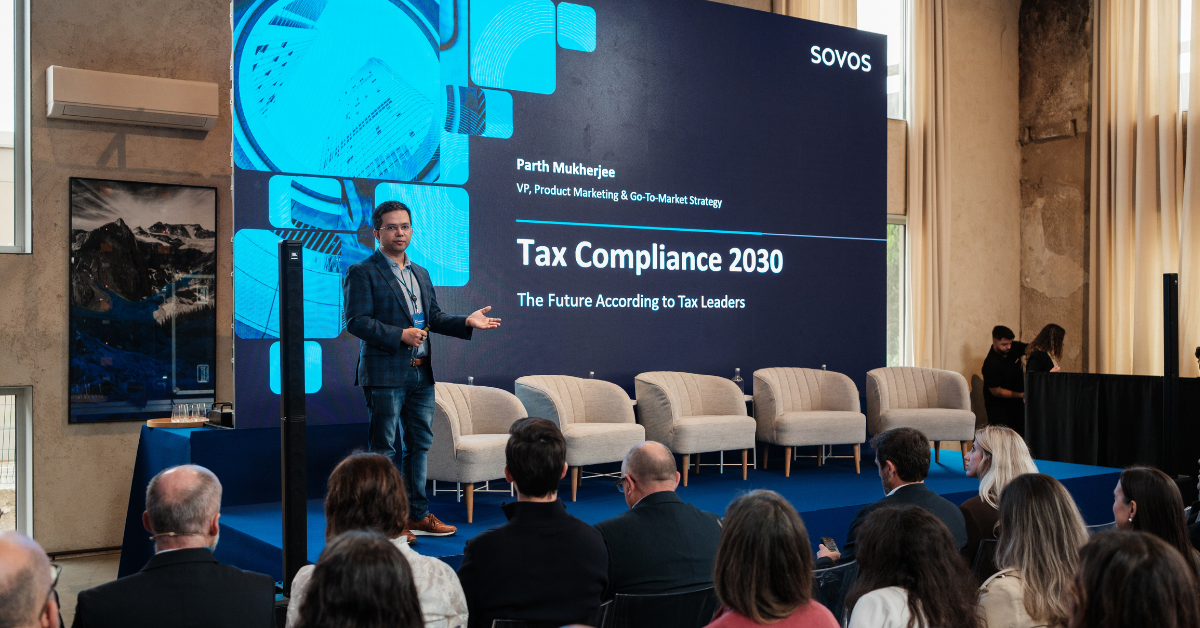 Parth Mukherjee, Global Vice President of Product Marketing da Sovos
A passagem da experimentação à utilização efetiva destes agentes foi o tema da intervenção seguinte, conduzida por Valter Pinho, solution principal da Sovos. O especialista identificou cinco desafios que as empresas precisam de resolver antes de delegarem tarefas fiscais em sistemas autónomos: a qualidade dos dados, a escala, a governação, a identidade e os custos. A qualidade e a estabilidade dos dados são, na sua perspetiva, uma “base indispensável”. A complexidade aumenta “quando se passa de uma pequena empresa, com poucas faturas, para grandes grupos de retalho, que processam volumes muito superiores de informação“. Nestes casos, as arquiteturas tecnológicas têm de “responder às exigências de escala sem comprometer o desempenho nem aumentar excessivamente os custos”.
Valter Pinho salientou ainda que os agentes precisam de mecanismos de controlo capazes de validar os resultados, “sobretudo quando trabalham com milhares ou milhões de documentos”. A identificação de quem tomou cada decisão e a definição da responsabilidade associada foram apontadas como igualmente essenciais. “Num domínio como o fiscal, em que os resultados têm de ser consistentes e verificáveis, a natureza probabilística de alguns sistemas de IA coloca dificuldades adicionais“, alertou, recomendando, por isso, que “é fundamental construir primeiro as bases” – dados, governação dos agentes e controlo de custos por processo – antes de se avançar para soluções mais autónomas.
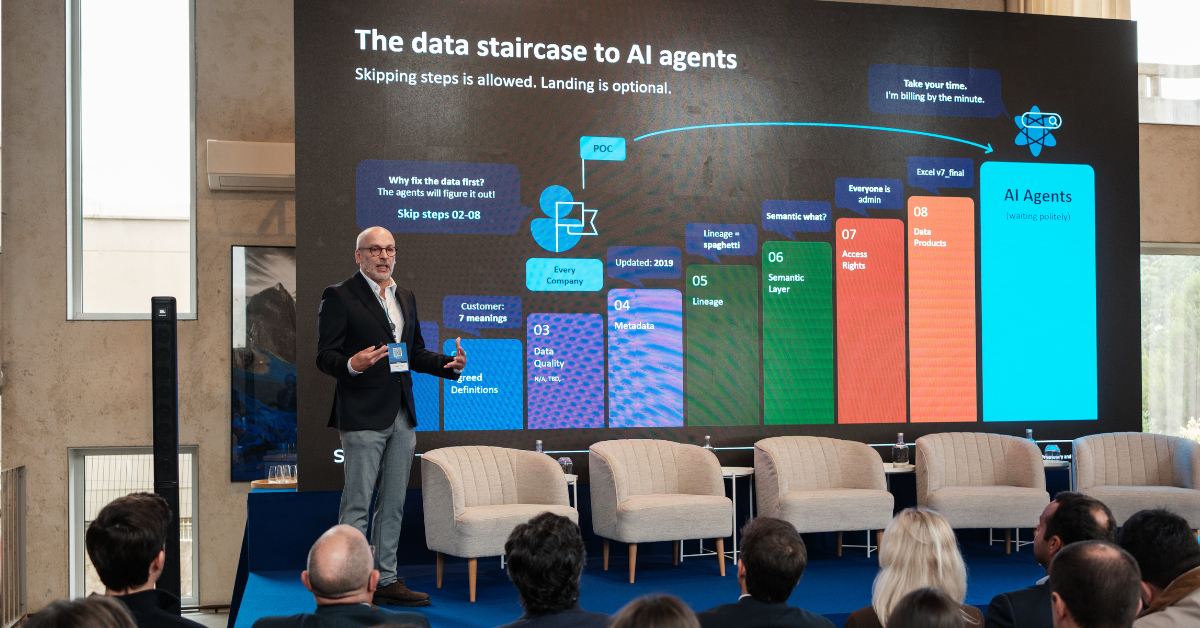 Valter Pinho, solution principal da Sovos
IA na função fiscal: da promessa à aplicação
A aplicação prática da IA nas empresas esteve em debate num painel moderado por Rita Atalaia, do ECO, com André Teixeira, senior manager de Digital Compliance Solutions da Adidas; Joni Marques, head of tax da MC Sonae; Daniela Geraldes, head of tax do Banco Montepio; e Ana Roldão, associate partner de Tax Innovation da KPMG.
André Teixeira defendeu que o valor da IA não deve ser medido apenas pelo tempo que permite poupar. Para o responsável da Adidas, a tecnologia tem também de ajudar as empresas a cumprir as obrigações fiscais com maior rapidez e segurança. “Não adianta ser mais rápido se não conseguir cumprir os requisitos fiscais”, observou, ao sublinhar que a conformidade deve continuar a ser o objetivo central.
Joni Marques partilhou a ideia de que a IA pode servir de ponto de partida para repensar os processos internos. “As empresas podem descrever um processo à IA e pedir-lhe sugestões sobre a forma de o executar com recurso à inteligência artificial”, explicou. Ainda assim, deixou claro que “a decisão sobre as arquiteturas, os sistemas de controlo e os usos permitidos continua a caber às organizações”.
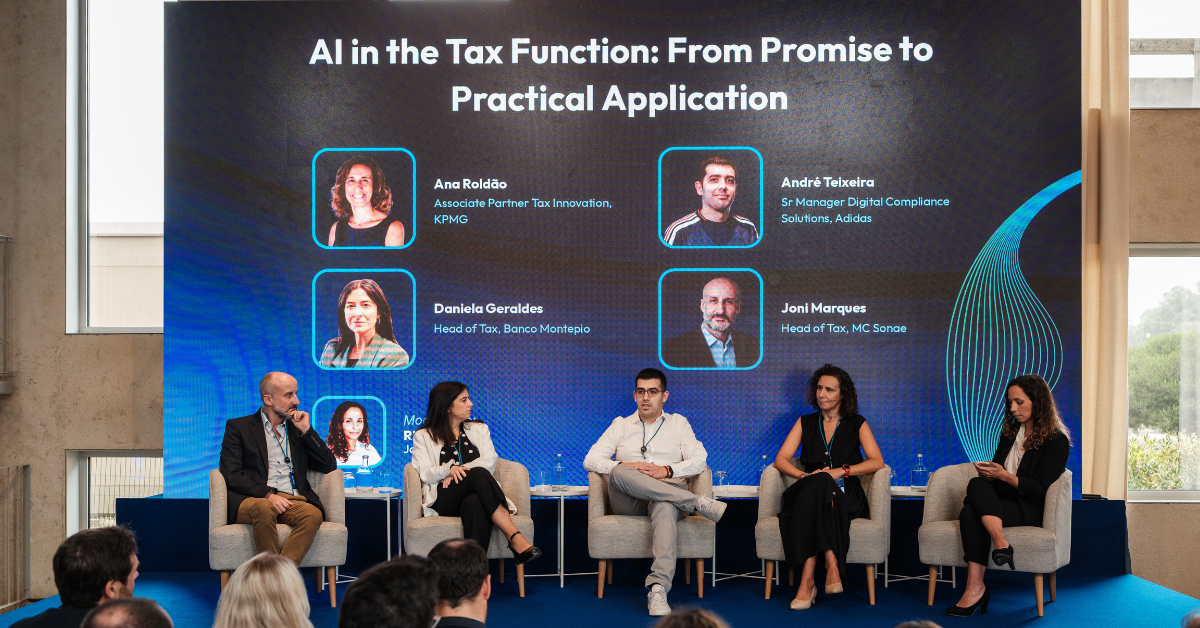 1º painel de debate – AI in the Tax Function: From Promise to Practical Application, com André Teixeira, senior manager de Digital Compliance Solutions da Adidas; Joni Marques, head of tax da MC Sonae; Daniela Geraldes, head of tax do Banco Montepio; e Ana Roldão, associate partner de Tax Innovation da KPMG
No setor financeiro, “a rastreabilidade, a separabilidade e a supervisão humana” assumem particular relevância. Daniela Geraldes, do Banco Montepio, destacou a “necessidade de políticas claras sobre os usos permitidos, limites bem definidos e metodologias de avaliação de risco”. A possibilidade de acompanhar as decisões e de manter registos para efeitos de auditoria é, na sua perspetiva, indispensável, “sobretudo quando estão em causa dados sensíveis”. Estes dados, pelo facto de serem “mais sensíveis”, podem, de acordo com a responsável, fazer com que a adoção destas soluções demore mais tempo, mas considerou isso preferível, já que permite “uma implementação estruturada e acompanhada”.
A capacitação das equipas foi, por sua vez, o foco de Ana Roldão. A partner da KPMG defendeu a formação interna e externa e descreveu uma iniciativa que juntou profissionais de diferentes grupos técnicos, com perfis e níveis de experiência distintos – “durante seis meses, os participantes receberam formação para desenvolver competências que lhes permitam integrar a inovação tecnológica no trabalho fiscal”. “O contacto com a IA deve começar mais cedo, incluindo durante a formação dos profissionais mais jovens, para que possam desenvolver competências especializadas em fiscalidade”, afirmou, realçando que, entre as abordagens que considera relevantes, “está a utilização de simuladores, à semelhança do que acontece na Fórmula 1”. A utilização da IA nas escolas também merece, na sua perspetiva, atenção, desde que exista clareza sobre a forma de a integrar no ensino.
Transformar processos e preparar as organizações
A transformação fiscal na prática esteve no centro da apresentação de André Vasconcelos, partner da Deloitte. O consultor descreveu a IA como “uma das revoluções mais disruptivas da história, pela sua abrangência, pela alteração profunda dos processos e pela velocidade com que se dissemina”. Na função fiscal, André Vasconcelos identificou a preparação de conteúdos, relatórios e documentos como áreas em que a IA já pode trazer benefícios e distinguiu estas tarefas das operações que exigem resultados determinísticos, como o cálculo do IVA ou do IRC. “Por essa razão, é necessário combinar tecnologias probabilísticas com sistemas que garantam resultados consistentes“, referiu.
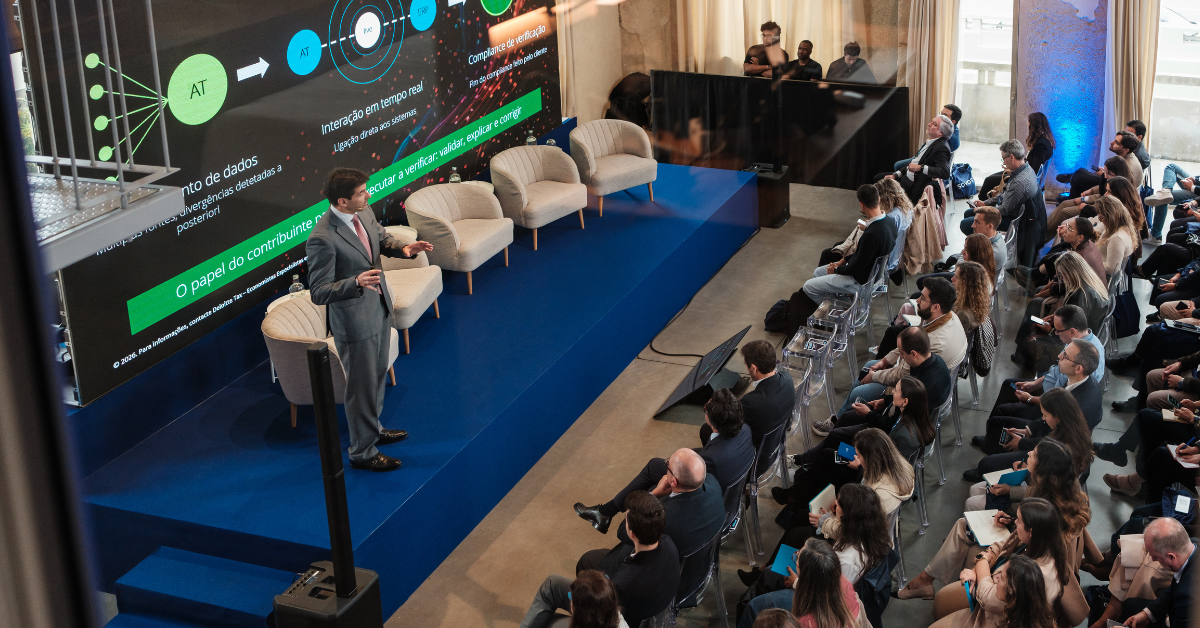 André Vasconcelos, partner da Deloitte
O objetivo, explicou, passa por reduzir o tempo gasto em tarefas repetitivas, como o tratamento de ficheiros excel, e libertar os profissionais para a análise e a tomada de decisões. De acordo com o responsável, “esta evolução poderá também alterar a relação entre as empresas e as autoridades tributárias”. Com o aumento da capacidade de cruzamento de dados por parte do fisco, André Vasconcelos antecipou um cenário de futuro, no qual as organizações terão cada vez mais de rever declarações pré-preenchidas pelas autoridades, em vez de prepararem toda a informação de raiz. Para sustentar esta mudança, o partner da Deloitte defendeu a criação de uma função de gestor de dados, responsável por definir que informação pode ser utilizada e durante quanto tempo.
A reforma fiscal brasileira e o impacto nas empresas
A reforma tributária do Brasil foi o tema da intervenção de Helton Arsénio, senior product marketing manager da Sovos. O especialista explicou que o país trabalha na digitalização do compliance desde 2008, mas que a reforma está a alargar o impacto destas mudanças a outras áreas das empresas, para além das equipas fiscais. Aqui, as faturas eletrónicas assumem um papel central, uma vez que a informação das transações passa a ser essencial para o acompanhamento das operações e para a conformidade com as novas regras.
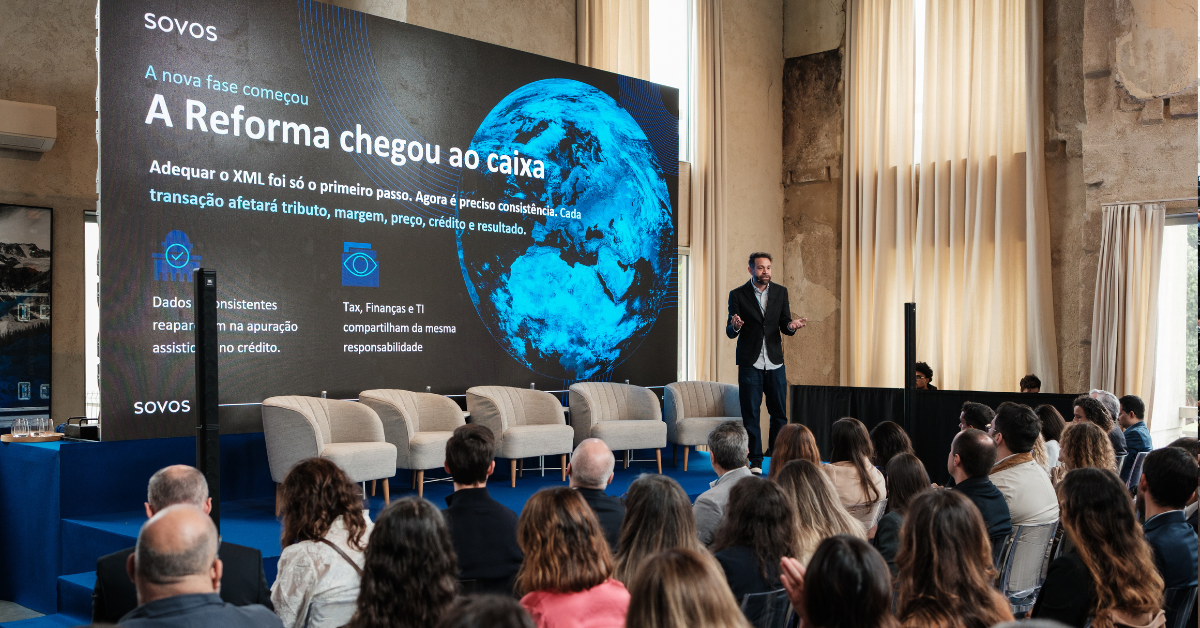 Helton Arsénio, senior product marketing manager da Sovos
A reforma coloca, assim, um desafio que ultrapassa a adaptação dos departamentos fiscais: “Agir agora reduz o custo de corrigir depois”. O responsável da Sovos sublinhou ainda “a importância de iniciar a preparação, testar processos e corrigir falhas antes de estas se traduzirem em problemas de maior dimensão”. E, neste sentido, apresentou quatro pilares que servem de orientação para empresas: a estratégia tributária, com regras definidas e simulações antes de decisões sobre margens, preços e tesouraria; o controlo das transações, com rastreabilidade dos documentos fiscais eletrónicos e dos respetivos eventos; a proteção de valor, através da visibilidade sobre créditos, apuramento e caixa; e uma visão executiva que permita à liderança acompanhar os riscos e tomar decisões com base numa leitura comum.
Um modelo global para diferentes regras fiscais
A gestão fiscal de empresas com atividade em vários mercados esteve em análise num painel moderado por Rita Atalaia, com Joana Pinho, head of tax da Efacec; Maurício Marques, da área de Group Tax da BA Glass; Mafalda Vasconcelos, Accounting & Tax Executive Director da EDP; e Ana Vieira, head of tax da Remote.
Mafalda Vasconcelos defendeu uma organização dos processos fiscais numa lógica end to end, que permita identificar princípios comuns entre países e criar procedimentos claros, com a tecnologia como alicerce da transformação. A responsável da EDP explicou que a empresa procura “sistematizar a operação global através de três centros de prestação de serviços: Lisboa, São Paulo e Ásia”. A proximidade entre as equipas e os negócios, a articulação entre fiscalidade e contabilidade e o conhecimento da legislação local são, de acordo com Mafalda Vasconcelos, “fatores importantes para o funcionamento deste modelo”.
Por sua vez, Joana Pinho destacou que “a diversidade dos mercados se soma à variedade de operações”. Na Efacec, “os projetos podem envolver instalação local e apresentar características diferentes, mesmo quando dizem respeito ao mesmo produto e ao mesmo país”. Por isso, destacou que a gestão fiscal da empresa assenta em três pilares: “conhecer o mercado em que a empresa atua, manter controlos comuns e recorrer a equipas locais especializadas, capazes de acrescentar conhecimento sobre as especificidades de cada jurisdição”.
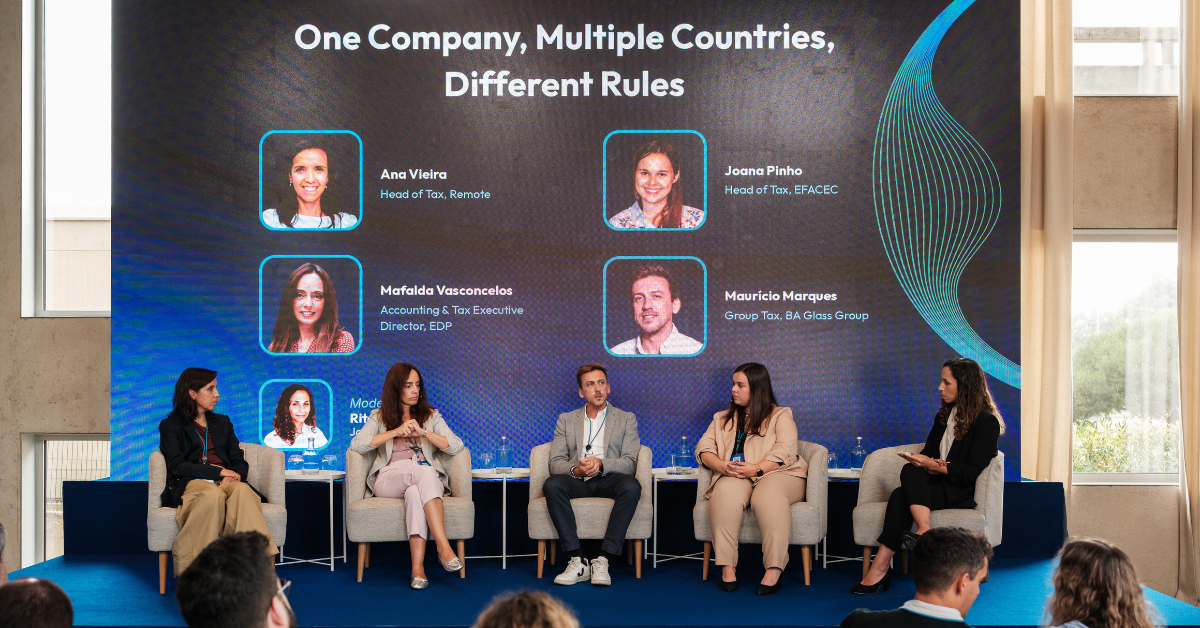 2º painel de debate – One Company, Multiple Countries, Different Rules, com Joana Pinho, head of tax da Efacec; Maurício Marques, da área de Group Tax da BA Glass; Mafalda Vasconcelos, Accounting & Tax Executive Director da EDP; e Ana Vieira, head of tax da Remote
Neste sentido, Maurício Marques abordou a normalização dos processos num grupo internacional. “O objetivo passa por enquadrar as particularidades de cada país num modelo de governação comum, com regras definidas sobre quem toma decisões, que entidade fatura e como se assegura o controlo“, disse, acrescentando que “a uniformização permite criar uma estrutura transversal, sem ignorar as diferenças entre mercados”.
Já Ana Vieira, fruto da sua experiência na Remote, chamou a atenção para o desfasamento que pode existir entre a velocidade do negócio e a preparação financeira e fiscal. “A Remote contrata profissionais em vários países para empresas que pretendem formar equipas internacionais, o que exige uma análise das implicações fiscais de cada contratação”, explicou, ao mesmo tempo que falou sobre a “necessidade de antecipar problemas para garantir a gestão destes processos, mesmo quando ainda não são evidentes, em vez de esperar que surjam para procurar respostas”.
Governação da IA e confiança nas decisões
A governação da inteligência artificial foi o tema abordado por Sofia Tomaz, manager da KPMG, e Diogo Lourenço, senior consultant de Tax Innovation and Technology da mesma consultora. A sessão começou com perguntas destinadas a avaliar o grau de integração da IA nas organizações, entre as quais se destacam as seguintes: A tecnologia já melhorou a qualidade dos resultados? Permite concluir tarefas em menos tempo? Automatiza processos completos? Que atividades deixariam de poder ser executadas caso as ferramentas deixassem de estar disponíveis?
Diogo Lourenço explicou que muitas empresas já retiram valor da IA, mas continuam concentradas na automatização de tarefas isoladas, algo que, na sua perspetiva, exige uma mudança mais profunda. “É preciso olhar para os processos como um todo e perguntar como seriam desenhados hoje, de raiz, com as tecnologias disponíveis”, aconselhou, lembrando que “é essa reflexão que permite às organizações avançar para modelos mais integrados e nativos de IA”.
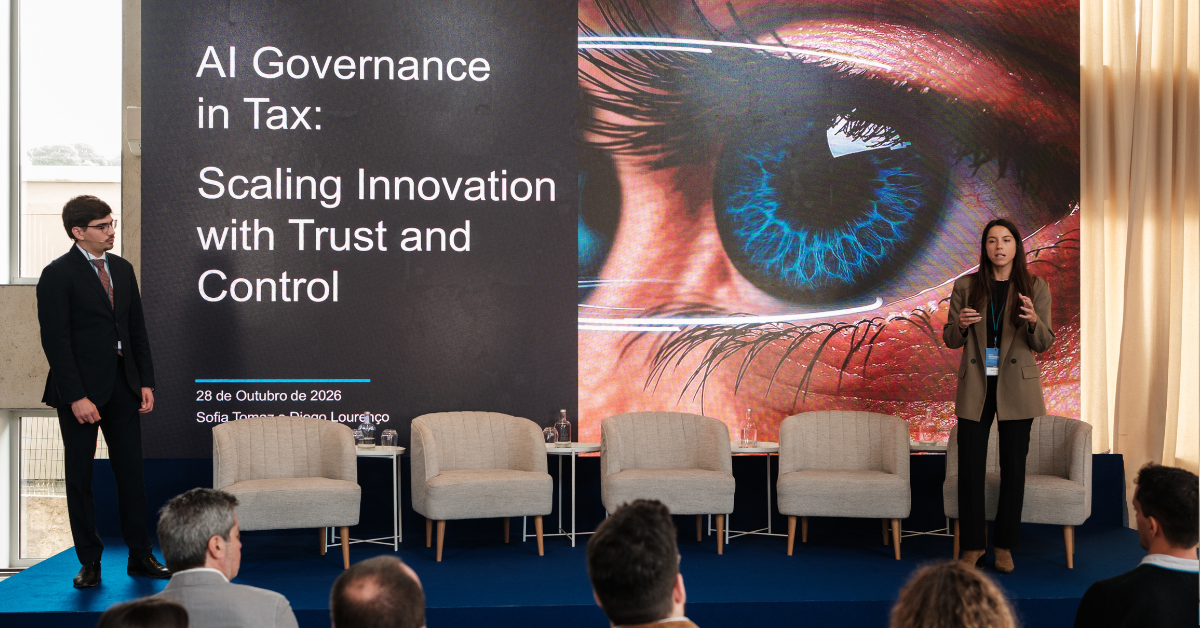 Sofia Tomaz, manager da KPMG, e Diogo Lourenço, senior consultant de Tax Innovation and Technology da mesma consultora
Para garantir a responsabilização, o consultor destacou a necessidade de governação e identificou quatro bases para a transformação: dados, processos, conhecimento e governance. Sofia Tomaz acrescentou que “o investimento em ferramentas de IA deve ser acompanhado pela avaliação do retorno e pela integração nos processos internos” e referiu ainda o trabalho da KPMG para incorporar estas soluções no Digital Gateway, com o objetivo de melhorar não só a ligação entre sistemas internos, mas também a relação com o exterior.
O que devem priorizar os líderes fiscais?
A sessão dedicada às prioridades dos líderes fiscais reuniu André Vasconcelos, partner da Deloitte, e Jesús Ricart Verdera, head of indirect tax do Al Tayer Group. André Vasconcelos voltou a salientar que “a adoção da IA exige disponibilidade para rever e reconstruir processos, em vez de acrescentar ferramentas a métodos de trabalho existentes”. E identificou também a dificuldade em demonstrar ganhos efetivos de produtividade. “Embora a IA possa reduzir o tempo gasto em determinadas tarefas, é necessário avaliar se a poupança compensa os novos custos associados à tecnologia”, alertou. Para as organizações, garantiu, “medir o impacto e perceber se a mudança melhora realmente o processo é tão importante como experimentar novas soluções”.
 André Vasconcelos, partner da Deloitte, e Jesús Ricart Verdera, head of indirect tax do Al Tayer Group
Jesús Ricart Verdera destacou a pressão criada pelo aumento das obrigações fiscais e considerou “a tecnologia essencial para responder ao volume crescente de informação”. Com as autoridades a recolherem e processarem cada vez mais dados, o responsável não tem dúvidas de que “a faturação eletrónica terá consequências diretas nos processos financeiros das empresas” e referiu, ainda, alguns “programas piloto para automatizar declarações de IVA e a utilização de inteligência artificial no tratamento de grandes volumes de informação fiscal”.
Faturação eletrónica: a experiência francesa e o quadro europeu
A experiência francesa na implementação da faturação eletrónica foi abordada por Cyrille Sautereau, presidente do Fórum Nacional da Faturação Eletrónica e dos Mercados Públicos Eletrónicos de França (FNFE-MPE) e presidente da comissão francesa de normalização da faturação eletrónica da AFNOR. Com mais de 15 anos de envolvimento na implementação da faturação eletrónica em França e na Europa, o especialista usou a sua intervenção para abordar o Peppol e o ViDA, duas iniciativas relevantes para a evolução da faturação eletrónica e do reporte fiscal.
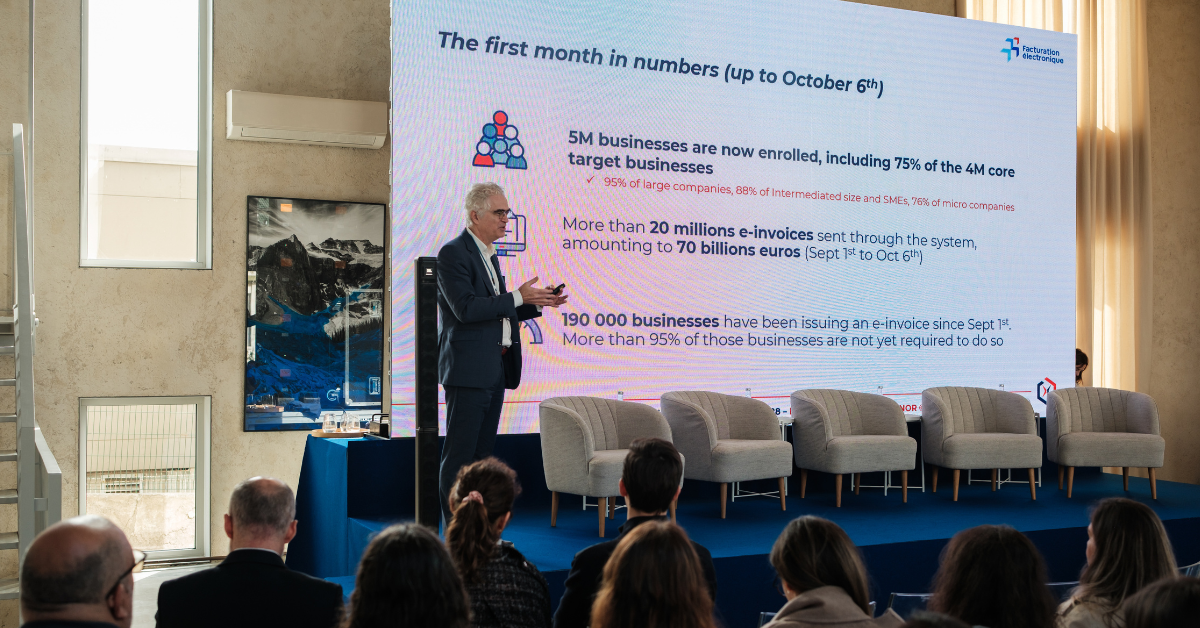 Cyrille Sautereau, presidente do Fórum Nacional da Faturação Eletrónica e dos Mercados Públicos Eletrónicos de França (FNFE-MPE)
O Peppol é uma rede internacional que permite às empresas e às entidades públicas trocar documentos eletrónicos, como faturas, num formato estruturado e comum. O objetivo é “facilitar a interoperabilidade entre sistemas e simplificar as trocas comerciais, incluindo entre organizações de diferentes países”. Já o ViDA é o pacote legislativo da União Europeia para modernizar o sistema de IVA e reforçar o combate à fraude através da digitalização. Entre as medidas previstas estão novos requisitos de reporte digital para operações entre empresas de diferentes Estados-membros, com aplicação a partir de julho de 2030.
O enquadramento europeu e a experiência francesa mostram que a faturação eletrónica não se limita à substituição de documentos em papel por ficheiros digitais. “Exige normas comuns, sistemas interoperáveis e capacidade de adaptação às obrigações de cada mercado”, disse. Para empresas que operam internacionalmente, “acompanhar estas mudanças é essencial para manter processos fiscais coerentes e responder aos requisitos de diferentes jurisdições”.
